
Assurer des locaux professionnels demande surtout de vérifier trois choses, le statut de l’occupant, les risques propres à l’activité et les limites du contrat. C’est souvent là que se jouent les mauvaises surprises.
Obligations : ce qui dépend de votre statut
La première vigilance consiste à identifier qui doit assurer quoi. Un locataire professionnel doit généralement couvrir les risques locatifs, notamment l’incendie, l’explosion et le dégât des eaux. Cette exigence figure souvent dans le bail commercial ou professionnel, même lorsque la loi ne prévoit pas une obligation générale pour toutes les activités.
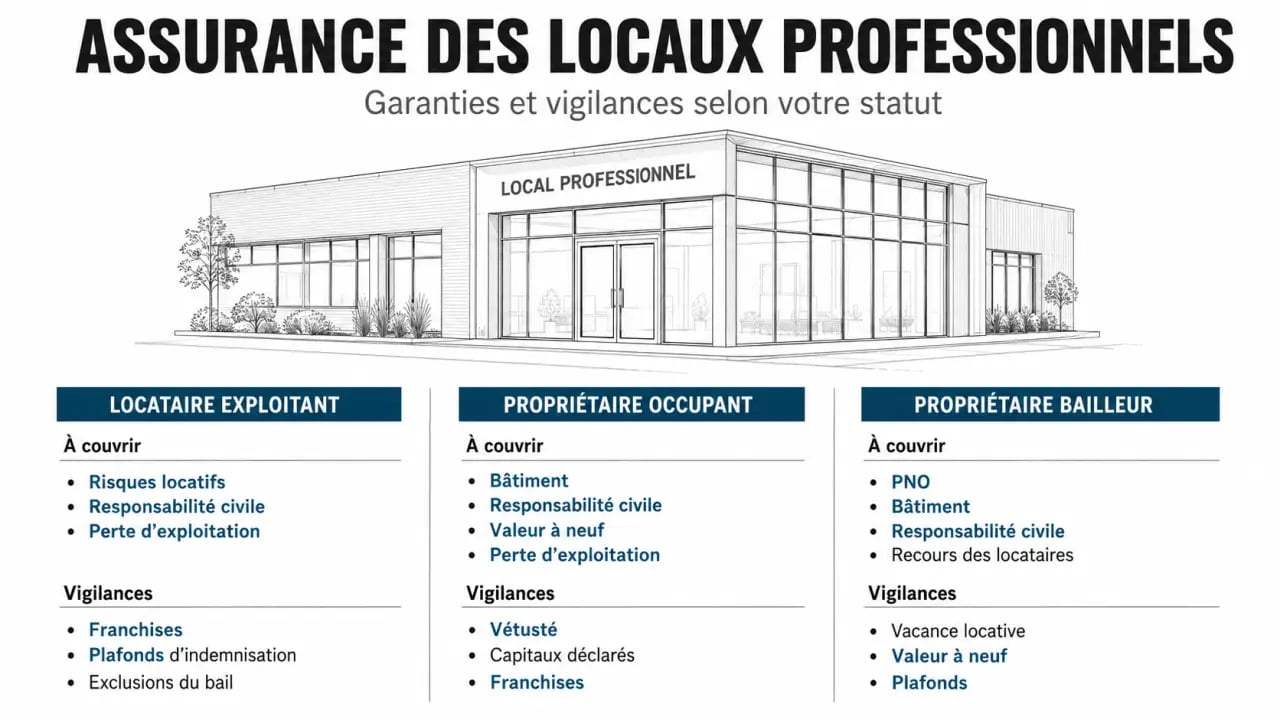
Locataire, propriétaire occupant, bailleur : trois logiques différentes
Le locataire protège surtout son usage du local, ses aménagements, son matériel et sa responsabilité vis-à-vis du propriétaire ou des voisins. Le propriétaire occupant doit penser à la valeur du bâtiment, aux travaux de remise en état et aux dommages causés à des tiers. Le propriétaire bailleur, lui, a intérêt à souscrire une assurance propriétaire non-occupant, ou PNO, surtout si le local est vacant, insuffisamment assuré par le locataire ou situé dans une copropriété.
Le cas particulier de la copropriété
En copropriété, la loi Alur impose au minimum une assurance de responsabilité civile au copropriétaire. Cette couverture ne remplace pas une protection complète des murs commerciaux, ni les garanties liées à l’activité. Elle sert surtout à couvrir les dommages que le lot pourrait causer à l’immeuble ou aux autres occupants.
Risques à cartographier avant de comparer les contrats
Un contrat efficace part des caractéristiques concrètes du local : surface, emplacement, matériaux, sécurité, activité exercée, horaires d’ouverture, valeur du stock et présence de public. Un cabinet de conseil n’a pas le même profil qu’un restaurant, une boutique avec vitrine ou un atelier équipé de machines coûteuses.
Les sinistres courants à ne pas sous-estimer
Les garanties de base couvrent souvent l’incendie, le dégât des eaux, le vol, le vandalisme, la tempête, les catastrophes naturelles, le bris de glace ou le bris de vitrine. Mais leur portée varie fortement selon les contrats. Une vitrine peut être couverte, mais pas forcément l’enseigne extérieure, les stores, les aménagements de terrasse ou certains équipements fixés après la signature du bail.
Un local se juge aussi par ses équipements. Une chambre froide, un fauteuil technique, un serveur informatique ou un stock saisonnier pèsent parfois plus que la surface elle-même. C’est souvent sur ces biens qu’il faut porter l’attention, car leur remplacement coûte vite cher et leur arrêt peut bloquer l’activité.
MRP, assurance local professionnel ou PNO : choisir le bon socle
Trois familles de contrats reviennent le plus souvent. L’assurance du local professionnel vise les dommages au bâtiment ou à son contenu. La multirisque professionnelle, plus large, combine les garanties du local, la responsabilité civile exploitation, le matériel, les marchandises et parfois des options comme la protection juridique. L’assurance PNO concerne le propriétaire non-occupant qui veut protéger ses murs, même lorsqu’un locataire exploite les lieux.
| Profil | Contrat à étudier | Point clé |
|---|---|---|
| Locataire exploitant | Multirisque professionnelle | Couvrir le local, le matériel, le stock et la responsabilité |
| Propriétaire occupant | MRP avec garantie bâtiment | Vérifier la valeur de reconstruction et la vétusté |
| Propriétaire bailleur | Assurance PNO | Prévoir la vacance, le défaut d’assurance du locataire et les recours |
Au moment d’analyser un bail, une acquisition ou un changement d’usage, il peut être utile de consulter les conseils de ton expert immo pour mieux relier les obligations immobilières aux garanties d’assurance réellement nécessaires.
Garanties qui changent vraiment l’indemnisation
Le prix ne doit jamais être le seul critère. Deux contrats affichant les mêmes intitulés peuvent indemniser très différemment selon les plafonds, les franchises, la vétusté appliquée et les délais de carence.
Perte d’exploitation : utile si votre chiffre d’affaires dépend du lieu
La perte d’exploitation compense la baisse d’activité après un sinistre garanti, le temps de reprendre l’exploitation. Elle devient essentielle si la clientèle vient sur place, si le stock est immobilisé ou si les équipements ne peuvent pas être déplacés rapidement. Vérifiez la durée d’indemnisation, le délai de carence et la méthode de calcul de la marge perdue.
Valeur à neuf, vétusté et plafonds
Un matériel acheté cher peut être indemnisé très en dessous de sa valeur de remplacement si le contrat applique une vétusté importante. La garantie en valeur à neuf limite cet écart, mais elle peut être plafonnée ou réservée aux biens récents. Même vigilance pour la valeur de reconstruction du bâtiment, les aménagements réalisés par le locataire et la valeur vénale du fonds de commerce.
Les points de vigilance avant signature et après sinistre
Avant de signer, relisez les exclusions aussi attentivement que les garanties. Certaines situations peuvent réduire ou annuler l’indemnisation : local inoccupé trop longtemps, absence d’alarme déclarée, défaut d’entretien, activité différente de celle indiquée, stockage de produits non signalés, travaux non déclarés ou fermeture prolongée.
- Déclarez précisément votre activité, y compris les activités secondaires ou saisonnières.
- Actualisez les capitaux assurés après achat de matériel, hausse de stock ou travaux.
- Comparez les franchises, car une prime basse peut cacher un reste à charge élevé.
- Contrôlez les plafonds par garantie, notamment vol, bris de machine et perte d’exploitation.
- Vérifiez la clause de révision pour adapter le contrat lorsque l’entreprise évolue.
En cas de sinistre, sécurisez les lieux, limitez l’aggravation des dommages, prenez des photos et conservez les factures, devis, baux, inventaires et dépôts de plainte si nécessaire. La déclaration doit généralement être faite dans les 5 jours ouvrés, sauf délais spécifiques prévus au contrat. Plus le dossier est documenté, plus l’expertise peut avancer sans contestation inutile.
Le meilleur contrat est donc celui qui colle à votre statut, à votre activité réelle et à la valeur économique de vos locaux. Une comparaison sérieuse ne porte pas seulement sur le tarif, mais sur la capacité du contrat à financer la reprise quand l’entreprise est fragilisée.
